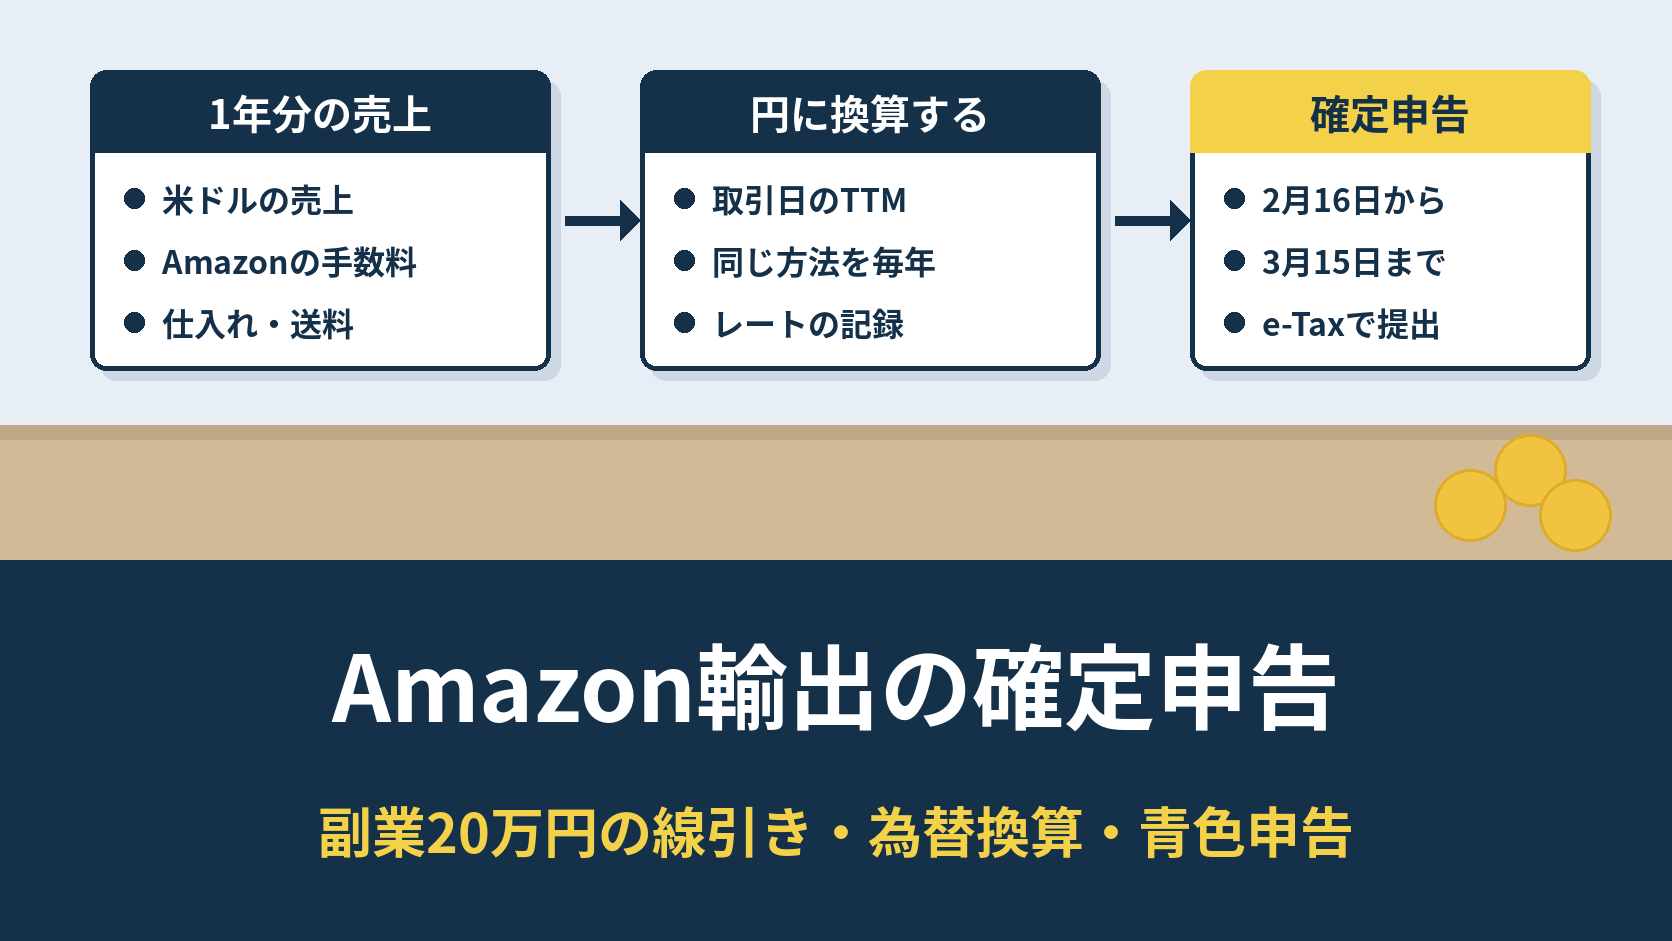
Amazon輸出の売上は、会社員の副業であれば、給与以外の所得が年20万円を超えると所得税の確定申告が必要になります。20万円は売上ではなく、売上から仕入れ・送料・Amazonの手数料を引いた「所得」で判定します。米ドルの売上は取引日の為替レート(原則TTM)で円に直し、帳簿を残しておくことが、事業所得として青色申告を使うための前提です。
この記事は、日本に住んで米国Amazonなどに出品している個人の方、とくに会社員の副業や、始めて1〜2年の小規模セラー向けです。数字や期限は、国税庁のタックスアンサー・法令解釈通達・手続きの案内で確かめた内容(2026年11月14日確認)を載せています。税務の判断は一人ひとりの事情で変わるため、迷うところは税務署か税理士に相談してください。セラーBは税理士ではなく、この記事は個別の税務相談の代わりにはなりません。特定の会計ソフトや講座を勧める記事でもなく、紹介料も受け取っていません。
以下の読者とセラーBのやり取りと、記事中の金額・為替レートの例は説明用の架空の例で、実際の相談の記録や売上の数字ではありません。
読者
セラーB
読者
セラーB
確定申告が必要になる線引き
国税庁のタックスアンサーNo.1900 給与所得者で確定申告が必要な人では、給与を1か所から受けていて全部が源泉徴収の対象になる人について、「各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える人」は確定申告が必要とされています(2026年11月14日確認)。Amazon輸出の利益はこの「各種の所得金額」に入るため、会社員の副業ならこの20万円が分かれ目です。
会社員ではない人(専業のセラー、フリーランスなど)には、20万円の基準は当てはまりません。タックスアンサーNo.2020 確定申告では、所得金額の合計額が所得控除の合計額を超え、その超える額に対する税額が配当控除額などを上回る人は確定申告をする必要があると説明されています(2026年11月14日確認)。
| 立場 | 確定申告が必要になる目安 | 確かめる公式ページ |
|---|---|---|
| 会社員(給与1か所・年末調整あり) | 給与以外の所得(Amazon輸出の利益など)の合計が20万円を超える | タックスアンサーNo.1900 |
| 会社員(給与2か所以上) | 年末調整されなかった給与の収入と、給与以外の所得の合計が20万円を超える | タックスアンサーNo.1900 |
| 専業セラー・フリーランス | 所得の合計が所得控除の合計を超えて、納める税額が出る | タックスアンサーNo.2020 |
| 赤字で税額が出ない人 | 申告の義務がない場合でも、青色申告で赤字を繰り越すには申告が必要 | タックスアンサーNo.2070 |
20万円以下で所得税の確定申告が要らない場合でも、住民税の申告は別の扱いになることがあります。住民税はお住まいの市区町村の案内で確かめます。
申告の期間は、国税庁のタックスアンサーNo.2020で「その年の翌年2月16日から3月15日まで」と案内されています(2026年11月14日確認)。2026年分なら、カレンダーどおりであれば2027年2月16日(火)から3月15日(月)までです。
20万円は売上ではなく所得で見る
所得は、1年間の売上(収入)から、その売上を得るためにかかった必要経費を引いた金額です。Amazon輸出は売上に比べて経費の割合が大きい商売なので、売上だけを見て「20万円を超えたから申告」「超えていないから不要」と決めると判断を誤ります。
Amazon輸出で経費になりやすいものと、証拠として残す書類を表にしました。Amazonの手数料の中身はAmazon輸出の手数料、利益の出し方はAmazon輸出の利益計算方法で詳しく取り上げています。
| 経費の種類 | 例 | 残しておく証拠 |
|---|---|---|
| 売れた商品の仕入れ(売上原価) | ネットショップや卸からの仕入れ代金 | 領収書、注文確認メール、請求書 |
| 日本から米国への送料 | 国際宅配便、FBA倉庫への納品の送料 | 送り状の控え、運送会社の請求書 |
| Amazonの手数料 | 販売手数料、FBA配送代行手数料、FBAの保管手数料 | セラーセントラルの日付範囲レポート |
| 大口出品の月額料金 | 米国の月額39.99ドル | セラーセントラルの日付範囲レポート |
| 関税・通関の費用 | 出品者が輸入者として払った関税、通関業者の手数料 | 通関業者の請求書、輸入許可の書類 |
| 受け取りサービスの手数料 | PayoneerやWiseの為替手数料・出金手数料 | 各サービスの取引明細 |
| 梱包材・事務用品 | 段ボール、緩衝材、ラベル用紙 | レシート、通販の注文履歴 |
| ツール・通信の費用 | リサーチツールの月額、事業で使う分のネット代 | 利用明細(家事と共用なら使った割合のメモ) |
気をつけたいのは仕入れの扱いです。その年に仕入れた代金が全部その年の経費になるわけではなく、年末に売れ残っている在庫の分は翌年に持ち越します。FBA倉庫に置いたままの在庫や、日本から送っている途中の在庫も数に入るため、12月31日時点の在庫の数と仕入れ値を控えておきます。
事業所得か雑所得か|帳簿の有無で変わる
副業の所得が「事業所得」になるか「雑所得」になるかで、使える特典が変わります。2022年に改正された所得税基本通達35-2の改正の解説(国税庁)では、事業と認められるかどうかは社会通念で判定するとしたうえで、取引を記録した帳簿書類を保存していなければ、原則として事業所得には区分されず業務に係る雑所得になると示されています(2026年11月14日確認)。
同じ解説では、帳簿に記録して保存していれば事業所得に区分される場合が多い一方、収入がごくわずかな場合や、例年赤字なのに赤字をなくす取り組みをしていない場合は個別に判断するとされています。つまり、事業所得として扱われるための最低条件が帳簿であり、帳簿があれば必ず事業所得になるという意味ではありません。
| 項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 帳簿書類の保存 | 保存していることが前提 | 保存がないと原則こちらに区分 |
| 青色申告特別控除(最高65万円) | 要件を満たせば使える | 使えない |
| 赤字を給与所得と差し引きする損益通算 | できる | できない(雑所得の損失は他の所得から引けない) |
| 赤字の繰り越し | 青色申告なら翌年以後3年間 | 繰り越せない |
損益通算については、タックスアンサーNo.2250 損益通算に「雑所得の金額の計算上損失が生じることはありますが、その損失の金額は他の各種所得の金額から控除することはできません」とあります(2026年11月14日確認)。仕入れが先に出ていく1年目は赤字になりやすいため、帳簿をつけているかどうかで手元に残るお金が変わってきます。
帳簿の保存期間は、白色申告でもタックスアンサーNo.2080 白色申告者の記帳・帳簿等保存制度で、収入金額や必要経費を記載した帳簿は7年、それ以外の業務の帳簿は5年と決められています(2026年11月14日確認)。日々の記録の付け方はAmazon輸出の帳簿・売上管理にまとめてあります。
ドルの売上を円に換算するルール
米国Amazonの売上や手数料は米ドルで発生します。円への換算方法は、所得税基本通達57の3-2(外貨建取引の換算)で決められています(2026年11月14日確認)。ポイントは次の4つです。
- 原則は、取引日の電信売買相場の仲値(TTM)で円に換算する
- 事業所得・雑所得などでは、継続して使うことを条件に、売上は電信買相場(TTB)、仕入れや経費は電信売相場(TTS)で換算してもよい
- 継続して使うことを条件に、月や週の初日・末日の相場や、1か月以内の平均相場も使える
- 相場は原則として主に取引している金融機関のものを使う。取引日に相場がなければ、直前のいちばん近い日の相場を使う
ここでいう取引日は、商品が売れて売上が立った日です。Amazonから入金された日や、PayoneerやWiseのドルを円に替えた日とは違います。たとえば説明用の架空の例で、3月10日に30ドルの商品が売れ、その日のTTMが1ドル150円なら、売上は4,500円として記録します。
| 日付(架空の例) | できごと | 記録する円の金額 |
|---|---|---|
| 3月10日 | 30ドルの商品が売れる(TTM 1ドル150円) | 売上4,500円 |
| 3月10日 | 販売手数料4.5ドル(同じレート) | 経費675円 |
| 3月24日 | Amazonから25.5ドルが入金される | 売上は記録済み。入金の記録だけ残す |
| 4月2日 | Wiseで25.5ドルを円に替える(1ドル148円) | 受け取った3,774円と、記録済みの額との差を為替差損益として扱う |
ACCSで円のまま受け取る場合、Payoneer・Wiseでドルのまま受け取る場合で、入金の記録の残し方が少し変わります。受け取り方ごとの違いはAmazon輸出の売上金の受け取り方で取り上げています。為替差損益の細かな扱いや、どのレートを使うかの最終判断は、税務署か税理士に確かめてから決めると安心です。
青色申告と開業届の期限
青色申告を使うには、事前に「所得税の青色申告承認申請書」を出しておく必要があります。タックスアンサーNo.2070 青色申告制度によると、提出期限は青色申告をしようとする年の3月15日までで、その年の1月16日以後に新しく業務を始めた場合は業務を始めた日から2か月以内です(2026年11月14日確認)。
| 手続き・特典 | 期限・金額 | 公式の案内 |
|---|---|---|
| 個人事業の開業・廃業等届出書(開業届) | 事業を始めた年分の確定申告期限まで | 国税庁「個人事業の開業届出・廃業届出等手続」 |
| 青色申告承認申請書 | 青色にしたい年の3月15日まで(1月16日以後の開業は開業から2か月以内) | タックスアンサーNo.2070 |
| 青色申告特別控除65万円 | 複式簿記+決算書の添付+e-Taxで期限内に送信(または優良な電子帳簿の保存) | タックスアンサーNo.2072 |
| 青色申告特別控除55万円 | 複式簿記で記帳し、貸借対照表・損益計算書を添えて期限内に提出 | タックスアンサーNo.2072 |
| 青色申告特別控除10万円 | 上の要件に当てはまらない青色申告者 | タックスアンサーNo.2072 |
65万円の控除は、No.2072 青色申告特別控除にあるとおり、55万円の要件をすべて満たしたうえで、e-Taxで送るか優良な電子帳簿で保存するのが条件です(2026年11月14日確認)。紙で出すと最高55万円になり、e-Taxでもイメージデータで送った場合は対象外とされています。
開業届は、国税庁「個人事業の開業届出・廃業届出等手続」で「事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください」と案内されています(2026年11月14日確認)。2026年中にAmazon輸出を始め、2026年分から青色にしたかった人で、開業から2か月を過ぎて申請していない場合は、2026年分は白色で申告し、2027年分から青色にするには2027年3月15日までに申請書を出すという順番になります。
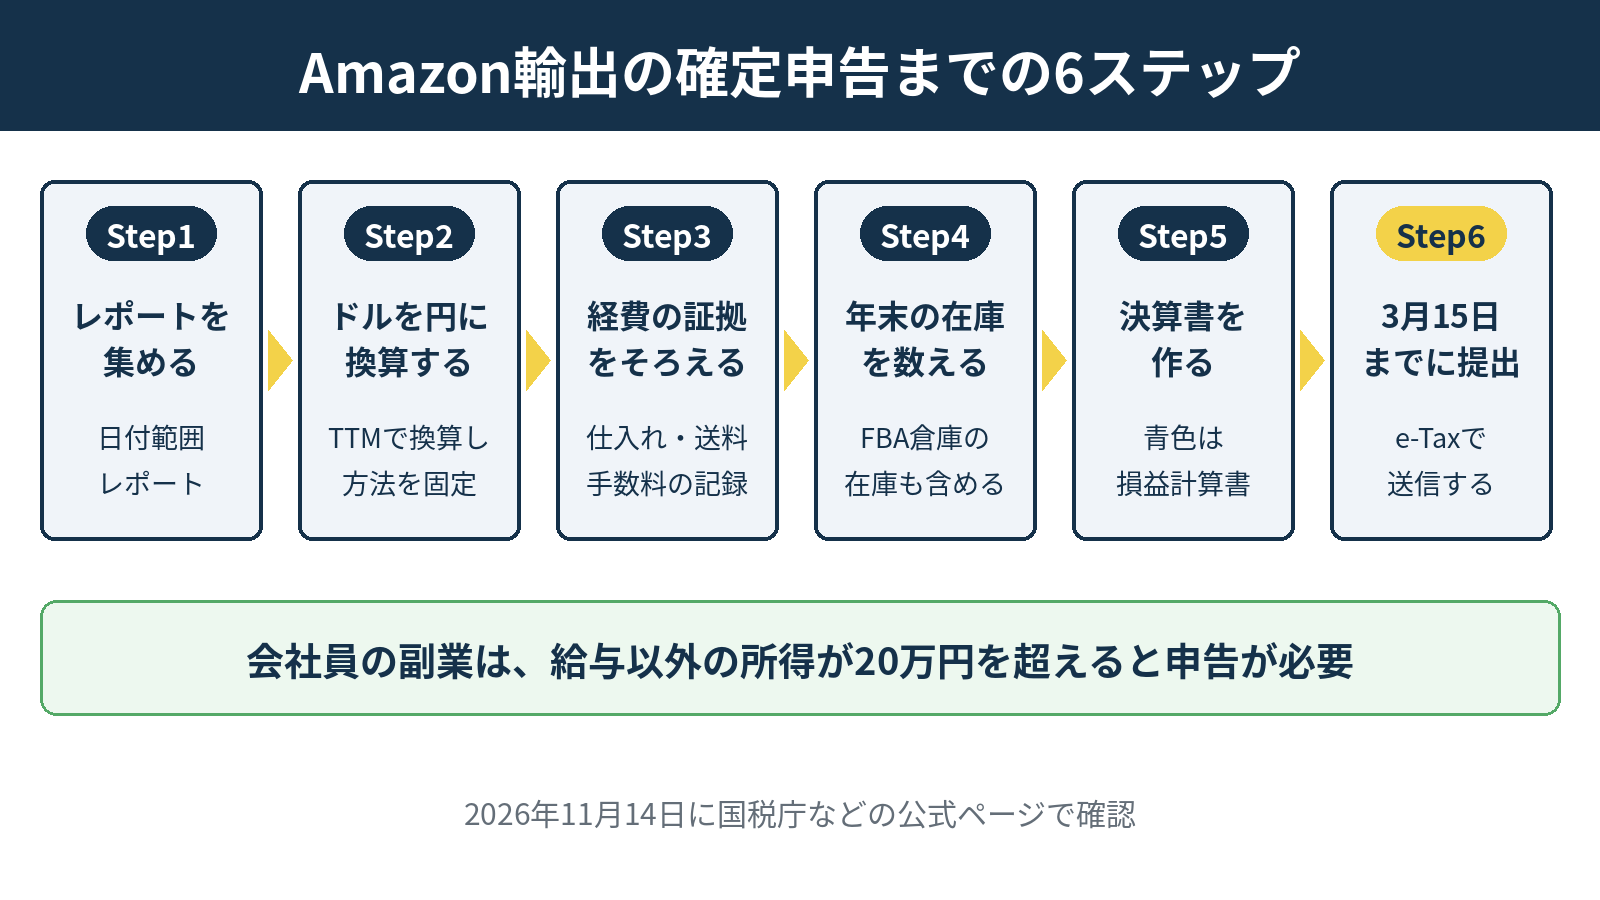
確定申告までの手順
Step1 Amazonの日付範囲レポートを1年分ダウンロードする
売上と手数料の元になる数字は、セラーセントラルの日付範囲レポートでそろえます。Amazonのセラーフォーラムの案内「Where to find your Amazon selling reports」では、「Payments(ペイメント)」から「Reports Repository(レポートリポジトリ)」を開き、収入・経費・税金・送金の概要が載ったPDFの「Summary」と、取引ごとのCSVの「Transaction」を選べると説明されています(2026年11月14日確認)。1回で最大365日分を指定でき、作成には最大3時間かかることがあります。メニューの名前は画面の更新で変わることがあるため、見つからなければセラーセントラルのヘルプで「Date Range Reports」と検索します。
Step2 取引ごとにドルを円に換算する
TransactionのCSVを表計算ソフトに読み込み、取引日ごとのレートで円の列を足します。TTMを使うのか、売上はTTBにするのか、月の平均レートにするのかを最初に決め、決めた方法とレートの出どころ(どの金融機関の相場か)をメモに残します。翌年以降も同じ方法を続けることが、継続適用の条件です。
Step3 経費の証拠をそろえる
仕入れの領収書、国際送料の請求書、関税の書類、受け取りサービスの明細を、日付順に1つのフォルダへ集めます。メールで届いた領収書や請求書のPDFは、電子取引のデータとして保存しておく決まりがあるため、印刷して終わりにせず元のデータを残します。
Step4 12月31日時点の在庫を数える
手元の在庫、FBA倉庫の在庫、輸送中の在庫を数え、仕入れ値で金額を出します。FBA倉庫の数は、セラーセントラルの在庫レポートで確かめられる数字です。売上原価は「年初の在庫+1年の仕入れ−年末の在庫」で出すため、ここを抜かすと経費が多すぎる計算になります。
Step5 決算書(収支内訳書)を作る
作る書類は、青色申告なら損益計算書と貸借対照表、白色申告なら収支内訳書です。会計ソフトを使う場合も、Step2〜4で作った円換算の表と在庫の金額が元になります。
Step6 3月15日までに提出する
確定申告書と決算書は、期限の3月15日までに提出しましょう。65万円の青色申告特別控除を使うなら、送り方はe-Taxに限られます。会社員の場合、勤務先から受け取る源泉徴収票の数字も申告書に入れるため、1月中に手元にあるかを見ておきます。
消費税は輸出の売上も1,000万円の判定に入る
輸出の売上には消費税がかからない(輸出免税)ため、「輸出だけなら消費税は関係ない」と考えがちです。ところが、課税事業者になるかどうかの判定では扱いが違います。消費税法基本通達1-4-2では、基準期間の課税売上高には、輸出免税などで消費税が免除される取引の対価も含めると定められています(2026年11月14日確認)。
タックスアンサーNo.6501 消費税の納税義務の免除では、基準期間(個人は前々年)の課税売上高が1,000万円以下なら納税義務が免除されると説明されています。あわせて、特定期間(個人は前年の1月1日から6月30日まで)の課税売上高が1,000万円を超えた場合も課税事業者になるため、売上が急に伸びた年は前年の上半期の数字も見ておきます(2026年11月14日確認)。
課税事業者になると、仕入れにかかった消費税の還付を受けられる場合があります。仕組みと届出はAmazon輸出の消費税還付で扱っています。なお、米国の州ごとの売上税は日本の消費税とは別の話で、Amazon輸出のセールスタックスで取り上げています。
年内にやっておくチェックリスト
| やること | 理由 | 期限の目安 |
|---|---|---|
| 1月からの日付範囲レポートを月ごとに保存する | 年明けにまとめて作ると、365日の指定や作成待ちで時間がかかる | 12月中 |
| 円換算の方法(TTM・TTB/TTS・月平均)を決めてメモする | 継続して使うことが条件のため、途中で変えない | 12月中 |
| 仕入れ・送料・関税の領収書を1つのフォルダに集める | 経費の証拠がないと、所得が多く計算される | 12月中 |
| 12月31日時点の在庫を数える | 売れ残りの仕入れは翌年の経費に回すため | 12月31日 |
| 青色申告承認申請書を出したか確かめる | 出していなければ、翌年分から青色にする準備をする | 翌年3月15日 |
| e-Taxの利用者識別番号とマイナンバーカードを用意する | 65万円の控除はe-Taxでの送信が条件の一つ | 翌年2月まで |
| 前年1月〜6月と前々年の売上を確かめる | 輸出の売上も消費税の1,000万円の判定に入る | 年明けすぐ |
チェックがすべて付けば、年明けの作業はレポートの数字を表に移して決算書を作るところから始められます。
よくある質問
Amazon輸出の確定申告は必要ですか?
会社員の副業なら、Amazon輸出を含む給与以外の所得の合計が20万円を超えると確定申告が必要です。国税庁のタックスアンサーNo.1900にこの基準が書かれています(2026年11月14日確認)。20万円は売上ではなく、売上から仕入れや手数料などの経費を引いた所得で判定します。会社員でない人には20万円の基準は当てはまらず、所得の合計が所得控除を上回って税額が出るかで判断します。
ドルの売上はいつの為替レートで円にしますか?
原則は取引日の電信売買相場の仲値(TTM)で円に換算します。所得税基本通達57の3-2で定められており、事業所得などでは継続して使うことを条件に、売上は電信買相場(TTB)、仕入れや経費は電信売相場(TTS)でもよいとされています(2026年11月14日確認)。月の平均レートなども継続適用を条件に認められているため、一度決めた方法を毎年続けます。
帳簿をつけていないとどうなりますか?
帳簿書類を保存していないと、原則として事業所得ではなく業務に係る雑所得に区分されます。2022年に改正された所得税基本通達35-2の解説に示されている扱いです(2026年11月14日確認)。雑所得になると青色申告特別控除は受けられず、赤字を給与所得と差し引きする損益通算もできません。
開業届はいつまでに出しますか?
国税庁の手続きのページでは、事業を始めた年分の確定申告期限までに提出するよう案内されています(2026年11月14日確認)。提出先は納税地を所轄する税務署長で、e-Taxでも書面でも出せます。古い解説には「開業から1か月以内」と書かれたものがあるため、国税庁のページの表示を優先します。
輸出だけでも消費税の申告は必要になりますか?
輸出の売上だけでも、基準期間(個人は前々年)の課税売上高が1,000万円を超えると消費税の課税事業者になります。消費税法基本通達1-4-2で、輸出免税の売上も課税売上高に含めると定められているためです(2026年11月14日確認)。前年1月から6月の特定期間の売上でも判定されるので、売上が伸びた年は両方を見ておきます。
まとめ
Amazon輸出の確定申告は、会社員の副業なら給与以外の所得が20万円を超えるかどうかが分かれ目です。判定には売上ではなく、仕入れ・送料・Amazonの手数料を引いた所得を使い、年末の在庫は翌年に持ち越します。
ドルの売上は取引日のTTMを原則に、決めた方法を毎年続けて円に換算します。帳簿を保存していないと原則として雑所得になり、青色申告特別控除も損益通算も使えません。青色申告の申請は青色にしたい年の3月15日まで(年の途中で始めた場合は開業から2か月以内)、開業届は事業を始めた年分の確定申告期限までです。輸出の売上も消費税の1,000万円の判定に入るため、売上が伸びてきたら前年の上半期と前々年の数字も見ておきましょう。
確認した公式ページ(2026年11月14日確認):
・No.1900 給与所得者で確定申告が必要な人|国税庁
・No.2020 確定申告|国税庁
・No.2070 青色申告制度|国税庁
・No.2072 青色申告特別控除|国税庁
・No.2080 白色申告者の記帳・帳簿等保存制度|国税庁
・No.2250 損益通算|国税庁
・No.6501 消費税の納税義務の免除|国税庁
・所得税基本通達 第4款の2 外貨建取引の換算|国税庁
・所得税基本通達の解説(35-2 業務に係る雑所得の例示)|国税庁
・消費税法基本通達 第4節 納税義務の免除(1-4-2)|国税庁
・個人事業の開業届出・廃業届出等手続|国税庁
・Where to find your Amazon selling reports|Amazon Seller Forums