Amazon輸出で利益が残らないときは、売上不足、注文単位の赤字、在庫に寝ている資金、作業時間の負担を分けて調べます。「売上を増やせば解決する」と決めず、赤字の商品を増やしていないかを先に確かめましょう。成果を保証する基準ではなく、原因を切り分けるための判断手順です。
日本から米国Amazonへ販売する方に向けて、工程ごとに見る点をまとめました。以下の管理例と読者・セラーBのやり取りは説明用であり、実際の相談履歴や販売実績ではありません。
読者
セラーB
売上と残る利益を分ける
売上が伸びていても、送料、手数料、値下げ、返金で利益が減る場合があります。同じ期間の実績をそろえ、仕入れ時の試算と注文後の結果を比べます。為替の仮定と実際の換算も区別し、都合のよいレートだけを使わないようにします。
赤字になる工程を特定する
仕入れ単価が高い、梱包後のサイズが大きい、配送費が見積もりと違うなど、差が出た場所を一つずつ確認します。商品全体を悪いと決めるより、改善できる費目と変えにくい条件を分けると判断が具体的になります。
資金と時間の負担も測る
計算上は利益があっても、在庫が長く動かず、問い合わせ対応に時間を取られるなら続け方を考える必要があります。作業時間は記録した実測値を使い、月収や時給の目標を達成したことにして試算しないでください。
改善期限と中止条件を決める
価格だけを下げ続けるのではなく、いつ何を直し、どの結果を見て次を決めるかを記録します。追加仕入れを止めることと事業全体をやめることは別です。既存在庫、未出荷注文、返金対応などの残務を把握して判断します。
| 記録項目 | 記入する内容 | 次の作業 |
|---|---|---|
| 売上と残る利益を分ける | 売上が伸びていても、送料、手数料、値下げ、返金で利益が減る場合があります。同じ期間の実績を、売上と利益に分けて並べます。 | 確認日・担当・対応結果を記録 |
| 赤字になる工程を特定する | 仕入れ単価が高い、梱包後のサイズが大きい、配送費が見積もりと違うなど、差が出た場所を一つずつ確かめます。 | 確認日・担当・対応結果を記録 |
| 資金と時間の負担も測る | 計算上は利益があっても、在庫が長く動かず、問い合わせ対応に時間を取られるなら続け方を考える材料になります。 | 確認日・担当・対応結果を記録 |
| 改善期限と中止条件を決める | 価格だけを下げ続けるのではなく、いつ何を直し、どの結果を見て次を決めるかを記録します。追加の仕入れは、結果を確かめてから決めます。 | 確認日・担当・対応結果を記録 |
あわせて読みたい基本の記事と公式ページ
この工程の前提になる基本の流れはAmazon輸出の利益計算方法で、販売を始めるまでの全体像はAmazon輸出とは?初心者向けの始め方で解説しています。
参考にした公式ページ:Inventory management techniques and best practices | Sell on Amazon(2026年10月26日確認)。制度や画面は変わることがあるため、作業の前に最新の内容も開いてみてください。
記録を残してから次の判断へ進む
作業した日、確認した資料、結果、残った課題を一つの記録へまとめます。推測を事実として記載せず、回答待ちや未確定の内容を区別してください。担当が変わっても同じ情報をたどれる形で残しておきましょう。
読者
セラーB
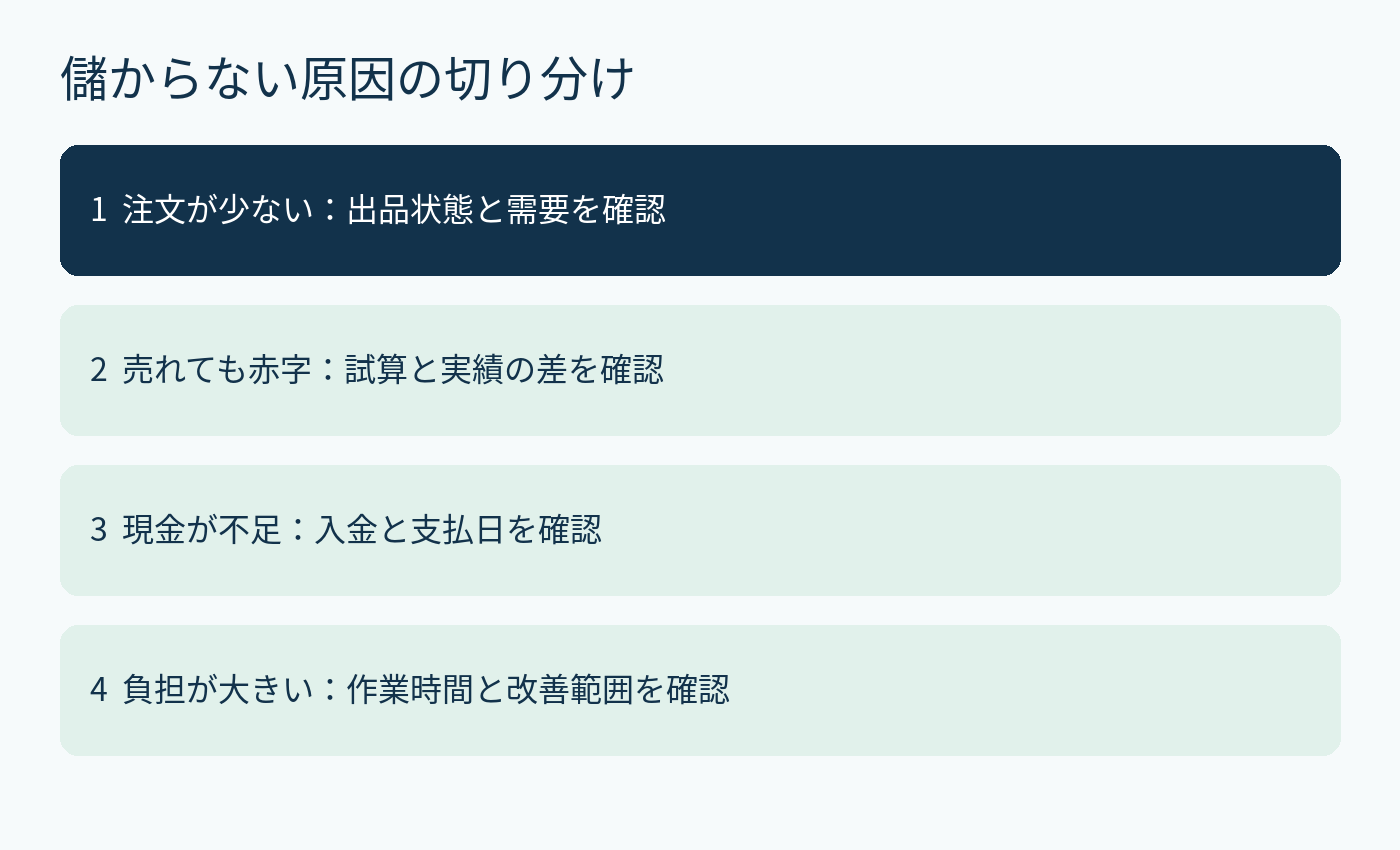
儲からない状態を四つに分ける
最初の型は、そもそも注文が少ない状態です。出品が有効か、購入者が比較する仕様や価格に不一致がないか、在庫が販売可能な状態かを確認します。売れていないという結果だけで、広告不足だと決めないでください。別の商品仕様へ登録していた、販売可能数がないなど、集客以前の問題がある場合は先に直す必要があります。
二つ目は、売れているのに注文単位で赤字の状態です。販売価格から手数料、配送費、原価、梱包資材、実際に発生した追加費用を引き、試算との差を見ます。三つ目は、利益は出ても在庫や入金待ちで手元資金が足りない状態です。四つ目は、利益に対して対応時間が大きすぎる状態です。同じ「儲からない」でも、確認する資料は変わります。
複数の型が重なっているなら、資金や期限への影響が大きい問題から優先します。たとえば未出荷注文を抱えているときは、将来の商品リサーチより現在の注文対応が先です。改善策を考える前に、放置すると損失や運用への影響が広がる部分を整理してください。判断の順番を決めるための分類であり、収益を保証する診断ではありません。
試算と実績を同じ注文で照合する
仕入れ前の計算表と、実際に販売した注文の記録を並べます。商品名だけでは色やセット数が違う可能性があるので、SKUや型番で対応を確認してください。送料が複数注文でまとめて請求される場合は、どの方法で配分したのかを記録します。計算の都度配分方法が変わると、どの商品が改善したのかが分からなくなります。
例として、見込み利益1,500円の商品で、想定外の配送差額が800円、値下げが500円発生したなら、他の条件が同じと仮定した残額は200円です。ここへ返品等の費用が加われば結果は変わります。これは架空の説明用計算で、平均利益や実績ではありません。差額の場所を見つけるために、見込みと実績を一行ずつ対応させます。
為替換算や入金額の扱いが違うと、商品自体は同じでも結果が変わります。どの時点のレートを仮定し、どの実績額を使ったかを書いておきます。税務上の計算とは分け、事業の見直しに使う管理上の計算として扱ってください。数字をよく見せるために、不利な注文や返金だけを集計から外さないことも重要です。
改善する商品と追加仕入れを止める商品
原因が分かったら、変えられる条件を洗い出します。箱サイズを見直せる、仕入れ条件を交渉できる、商品説明の不一致を修正できるなど、具体的な作業へ落とします。自分では変えにくい配送条件や商品仕様もあるため、何でも努力で解決できると考えないことが大切です。改善費用と時間が回収見込みに合うかを比較します。
追加仕入れを止める基準は、事前に決めておくと判断しやすくなります。たとえば見直し後も注文単位の赤字が続く、必要資金が確保できない、商品の適合に疑問が残るなど、止める理由を記録します。利益率何%なら必ず中止という一律基準ではなく、自分の費用構造と対応できる範囲で決めます。商品を一つ止めることと事業全体の終了は別です。
売れ残った商品については、保有継続、値下げ、返送、処分等の選択肢を、それぞれの費用と条件で比べます。販売を続けられる商品かという前提も確認します。禁止や制限がある商品を、損失を取り戻すために販売し続けることは避けてください。適用できる選択肢と現在の費用はSeller Centralなどの実際の案内から確認します。
一週間後に結果を判定できる改善メモ
改善メモには、対象SKU、問題、変更する内容、実施日、判定日、確認する数字を並べます。「売上を上げる」だけでは、どの作業が終わったのか分かりません。「梱包後の寸法を再測定し、配送見積もりを更新する」のように、完了を確かめられる作業にします。判定期間は商品の販売ペースに合わせ、一定期間をすべてに当てはめないでください。
変更した直後にたまたま一件売れたとしても、それだけで成功と断定しません。価格や配送条件など、同時に変わった要因がないかを記録します。逆に販売機会が少ない商品では、短期間に売れないことだけで改善が無意味とも言えません。データ不足の場合はそのまま記録し、追加でどの情報が必要かを決めます。
家計や健康に無理が出ている場合は、利益の数字だけで継続を正当化しないでください。作業時間、休日、必要な支払い、対応できる注文数を含めて規模を考えます。事業を終える判断が必要な場合も、未出荷注文、返品、保管在庫、契約等の残務を整理してから手順を確認します。復活や黒字化を約束する話へ飛び付く前に、現状を資料で説明できるようにしましょう。
よくある質問
売上が増えていれば続けるべきですか?
売上だけでは判断できません。注文単位の利益、入金と支払い、在庫に固定された資金、作業時間を分けて確認します。赤字注文が増えている場合は、売上の拡大で負担が大きくなる可能性があります。
広告を使えば売れない問題は解決しますか?
出品状態や商品情報、利益条件に問題がないかを先に確認します。広告費を追加しても利益が残るとは限りません。掲載後も費用と注文を照合し、商品自体の採算と広告の成果を混同しないでください。
利益率が何%ならやめますか?
商品と費用構造、資金、作業負担で変わります。一律の数字を保証基準にはできません。追加仕入れを止める条件と、既存在庫をどう扱うかを別々に記録し、自分の支払い能力も含めて判断します。
過去の赤字は次の仕入れで取り戻すべきですか?
過去の損失を取り返すことだけを目的に追加発注しないようにします。次の注文が採算に合う根拠と、資金の上限を確認してください。赤字の原因が変わらないなら同じ損失を拡大する可能性があります。
少ない注文数でも改善を判断できますか?
限られたデータでは断定できる範囲も限られます。販売機会、商品構成、変更点を記録し、何が不足しているかを明示します。たまたま一件売れたことだけで、黒字化した実績として扱わないでください。
次の作業へ進む前の確認
- □ 対象の商品・注文・期間を特定した。
- □ 事実と推測、確定と予定を分けて記録した。
- □ 公式の案内と利用サービスの適用範囲を確認した。
- □ 対応する担当者と次の確認日を決めた。
- □ 変更前の記録を残し、作業後の状態を照合した。
例:配送差額で利益が消えた商品の見直し
以下は架空の事例です。仕入れ前の見込み利益が1,500円だった商品で、実際の配送費が見積もりより800円高く、販売時に500円値下げしたとします。条件をこの二つだけに限定した差額計算では、見込みとの差は1,300円です。実際の利益を出すには他の費用と換算も確認します。
このケースで売上を増やす前に調べるのは、配送費の差がなぜ出たかです。梱包前の寸法で見積もったのか、箱を変えたのか、利用した配送サービスが違うのかを確認します。原因が箱にあるなら、梱包を変更して費用を再見積もりする作業へ進めます。
値下げの500円についても、競合へ自動で追随したのか、在庫を減らすために手動で変えたのかを記録します。最低価格の設定と実際の販売価格を照合し、送料や広告費を考慮した下限になっているかを見ます。利益を確保できる価格で売れるとは限らない点も残します。
見積もりを直した後も採算が合わないなら、追加仕入れを止める判断を分けて考えます。既存在庫は、これから必要になる費用と回収見込みを比べます。原価を取り返したいという気持ちだけで補充を続けず、次の注文に使う現金の上限も確認します。
改善後に一件利益が出ても、それをすべての在庫の黒字化と表現しないでください。注文数と対象SKU、集計期間を限定して結果を見ます。同じ商品の条件が変われば再計算し、継続判断の根拠を更新します。架空の計算は、自分の実績へ置き換えて使うためのものです。
| 項目 | 説明用の記入内容 | 確認すること |
|---|---|---|
| 問題 | 配送差800円・値下げ500円 | 架空の差額として区分 |
| 次の作業 | 梱包測定と下限価格の照合 | 追加仕入れ前に実施 |
作業を引き継ぐときは、対象を特定する番号、現在の状態、次に必要な回答、担当者、確認予定日を一緒に渡します。資料だけを共有して説明を省くと、同じ確認を繰り返したり、対応済みと思って放置したりすることがあります。資料の保存先と最新版のファイル名をそろえ、作業後に結果を同じ記録へ追記してください。これは当サイトの考え方にもとづく例で、Amazonや配送会社の公式な提出様式ではありません。