Amazon輸出の資金繰りは、利益額だけでなく、支払日までに使える現金が残るかで判断します。仕入れ、国際送料、返品等に備えるお金を分け、入金予定が遅れた場合も支払えるかを日付で確認します。本記事は資金計画の運用例で、投資判断や個別の借入を勧めるものではありません。
日本から米国Amazonへ販売する方に向けて、工程ごとに見る点をまとめました。以下の管理例と読者・セラーBのやり取りは説明用であり、実際の相談履歴や販売実績ではありません。
読者
セラーB
利益と手元資金を分ける
売れた時点の計算上の利益と、銀行口座で支払いに使える金額は別です。注文売上をそのまま次の仕入れ予算へ足さず、実際の入金額と入金日を照合します。在庫が増えていても現金が減っている期間を見落とさないようにします。
支払日を先に並べる
仕入れ代金、配送費、外注費、固定費を支払日順に記録します。カード決済なら利用日と引落日を分け、確定前の金額にはその旨を付けます。生活費と事業資金の区分も決め、家計のお金を当たり前に補填へ回す計画にはしません。
入金を楽観しない表を作る
入金済み、予定、確認待ちを別欄にします。保留や返金で見込額が変わる可能性を考え、予定だけを確定した現金として扱わないようにします。日数を一律に固定せず、実際の支払画面と銀行着金を確認します。
補充に使える上限を決める
支払予定と予備資金を確保してから補充予算を決めます。売れ筋だからという理由だけで在庫を増やすと、送料や返品対応に使う現金が不足します。在庫を持たない選択も含め、資金が詰まる前に仕入れ量を見直します。
| 記録項目 | 記入する内容 | 次の作業 |
|---|---|---|
| 利益と手元資金を分ける | 売れた時点の計算上の利益と、銀行口座で支払いに使える金額は別です。注文売上をそのまま次の仕入れ予算に回さず、入金済みの金額で判断します。 | 確認日・担当・対応結果を記録 |
| 支払日を先に並べる | 仕入れ代金、配送費、外注費、固定費を支払日順に記録します。カード決済なら利用日と引落日を分けて書きます。 | 確認日・担当・対応結果を記録 |
| 入金を楽観しない表を作る | 入金済み、予定、確認待ちを別欄にします。保留や返金で見込額が変わる可能性を考え、予定だけを当てにした支払い計画は立てません。 | 確認日・担当・対応結果を記録 |
| 補充に使える上限を決める | 支払予定と予備資金を確保してから補充予算を決めます。売れ筋だからという理由だけで在庫を増やさないようにします。 | 確認日・担当・対応結果を記録 |
あわせて読みたい基本の記事と公式ページ
この工程の前提になる基本の流れはAmazon輸出の利益計算方法で、販売を始めるまでの全体像はAmazon輸出とは?初心者向けの始め方で解説しています。
参考にした公式ページ:Inventory management techniques and best practices | Sell on Amazon(2026年10月26日確認)。制度や画面は変わることがあるため、作業の前に最新の内容も開いてみてください。
記録を残してから次の判断へ進む
作業した日、確認した資料、結果、残った課題を一つの記録へまとめます。推測を事実として記載せず、回答待ちや未確定の内容を区別してください。担当が変わっても同じ情報をたどれる形で残しておきましょう。
読者
セラーB
日付で見る資金表を作る
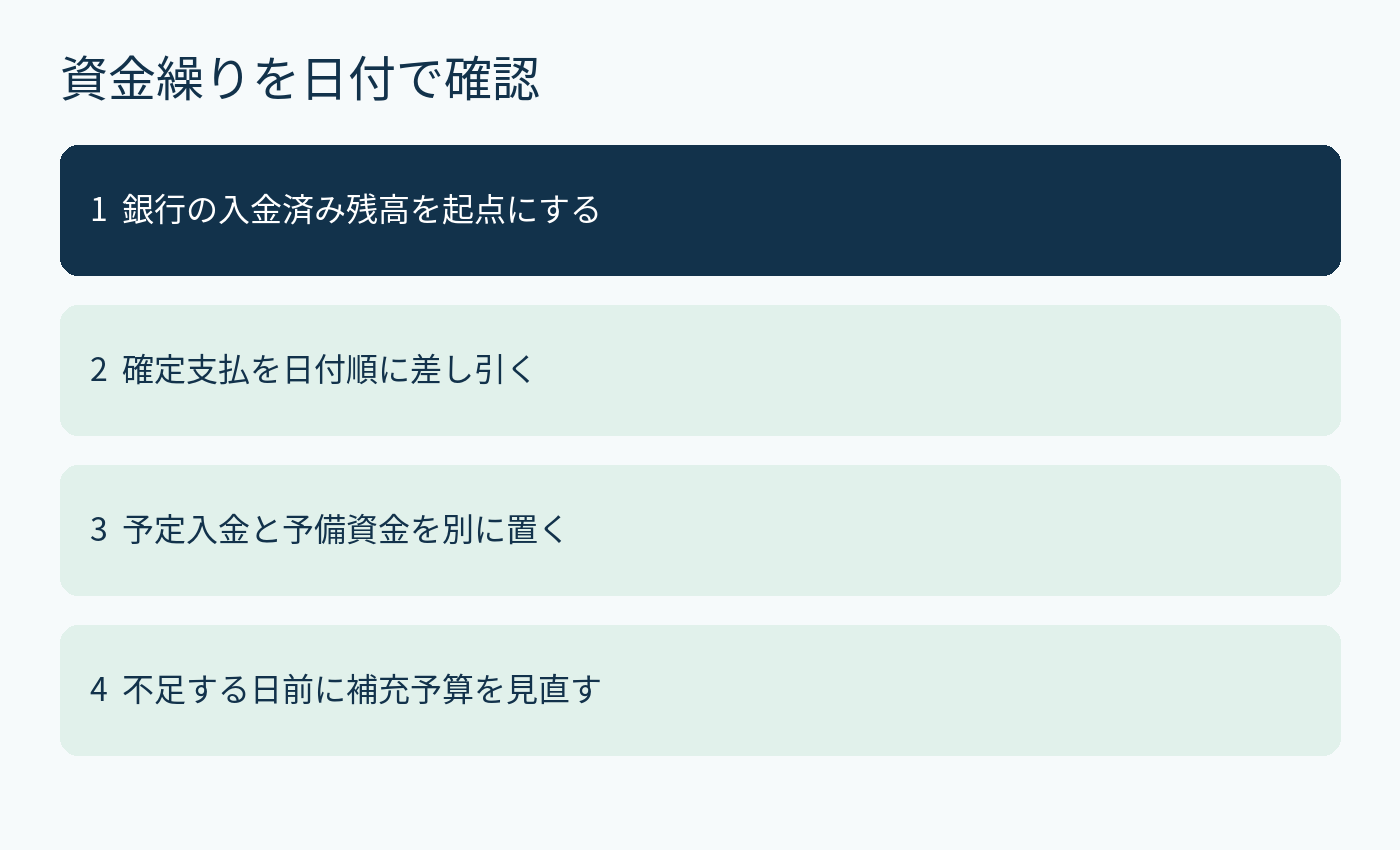
資金表は、月間売上の目標よりも、銀行口座からお金が出る日を先に並べると使いやすくなります。月初の残高へ入金予定を足し、仕入れ、配送費、固定費、返金対応等を順番に引いて、その時点の残高を確認します。まだ確定しない金額は概算と分かる表示にし、確定後に元の資料と照合してください。これは当サイトの管理方法の一例です。
口座残高だけでは、すでに使ったカード代金や請求書払いの支払義務を把握できません。現金を持っているように見えても、翌週の引き落としで不足する可能性があります。カードの利用額、確定額、引き落とし日を別々に記録し、利用可能枠を現金残高へ足し込まないようにします。枠が残っていることは、返済資金が確保できている意味ではありません。
売上の入金予定はSeller Centralで対象期間と状態を確認し、銀行への着金と照合します。注文があった日、商品を出した日、売上金を受け取る日を混ぜず、予定が変更されたときに表を更新します。個別の入金日や保留解除日をこのページで一律に断定することはできません。手元の画面と実際の取引記録を基準にします。
説明用の数字で不足する日を見つける
たとえば事業用の手元資金が30万円、今週の仕入れ支払いが12万円、送料が3万円、翌週の固定的な支払いが2万円あると仮定します。入金を考慮する前に残るのは13万円です。ここから返品や追加送料に備える金額を残すなら、新しい仕入れへ使える額は13万円より少なくなります。この数字は架空の計算例で、必要資金の標準額ではありません。
同じ状況で「入金予定が20万円あるから追加で20万円仕入れられる」と考えると、その入金が後ろへずれた際に支払いが詰まります。入金予定どおりの場合と、予定が遅れる場合の二通りを作り、どちらで不足する日があるかを見ます。遅延日数は都合よく創作せず、過去の自分の記録や画面に表示された条件を参考に置きます。
表で不足が見えたら、まず追加発注を止め、支払い済みと未払い、変更できる発注と確定済みの発注を分けます。仕入れ先や配送会社への支払いを無断で先送りする前提にはしません。借りればよいと結論づけず、事業規模、在庫の換金見込み、家計との区分を含めて専門家へ相談する必要がある場合もあります。
予備資金を商品代と別に置く
返品、再発送、梱包資材の追加、配送費の見積もり差などは、売上が増えるほど件数も増えることがあります。予備資金を売れ残りの仕入れへすべて使ってしまうと、通常の対応ができなくなります。一律に売上の何割と決めるのではなく、自分の返品や配送の記録を見て、何に備える金額なのかを言葉にしてください。
予備資金の用途が曖昧なら、商品対応用、配送差額用、固定費用などに管理上の区分を付けます。必ず口座を複数作るという意味ではなく、表で使途を区別するだけでも判断が変わります。予定外の支出が生じたときは、その理由と残額を記録し、使った後の補充計画も考えます。予備という名前で実際には二重に使わないことが大切です。
税金や会計処理については、この資金表だけで判断しません。税務の金額や納付時期が関係する場合は、税務の資料と専門家へ確認します。資金繰り表は、銀行で使えるお金の動きを見るための運用表であり、税務上の利益や経費を確定させる帳簿と役割が違います。記帳の記事とは目的を分けて使いましょう。
補充予算を売れ行きだけで増やさない
よく売れている商品でも、仕入れから販売、入金までに資金が固定される期間があります。追加で仕入れるほど手元が薄くなるなら、販売数量と資金の両方を見て補充量を決めます。すでに輸送中の商品がある場合は、まだ届いていない分も含めて把握し、同じ需要を見て二重に発注しないようにします。
売れ残りを減らして資金を戻したい場合も、値下げ後の費用を確認します。売上を作ることと、十分な現金を回収することは同じではありません。保管を続ける費用、処分に必要な費用、価格を下げたときの回収額を分けて比較します。すでに払った原価だけに引っ張られず、これから出る支払いも見て判断しましょう。
週に一度は予算と実績を照合し、見積もりより大きかった費目へ印を付けます。送料差、返金、仕入れ追加など原因が分かれば、次の予算の置き方を直せます。数字が合わないときに売上だけを増やそうとするのではなく、どの支出と時期が見えていなかったのかを確認してください。継続できる規模を保つことが優先です。
よくある質問
最初に必要な資金はいくらですか?
商品単価、数量、配送方法、支払条件によって変わります。固定額を万能の目安にせず、仕入れと送料、固定費、予備資金を日付で並べて計算します。家計から無理なく切り分けられる上限も先に決めてください。
売上金が入る予定なら現金へ足してよいですか?
予定額は入金済みと分けます。表示される予定と実際の銀行着金を照合し、変更があれば資金表を更新します。予定が遅れる場合の支払残高も確認すると、不足する日を事前に見つけやすくなります。
在庫は現金と同じ扱いにできますか?
在庫の取得額をそのまま支払いに使える現金とは扱いません。いつ、いくらで売れ、どの費用がかかるかは確定していません。換金の見込みと、現在使える口座残高を別に管理してください。
予備資金は売上の何割にしますか?
一律の割合をこのページでは指定しません。自分の返品、配送差額、固定費の記録を使い、何に備える資金かを分けます。予備資金を同時に仕入れ予算へ使わないようにすることが大切です。
借入で仕入れを増やすべきですか?
このページでは個別の借入を勧めません。返済条件、支払能力、在庫の回収見込みなどを含めた判断が必要です。まず現状の支払予定と不足額を整理し、必要に応じて専門家へ相談してください。
次の作業へ進む前の確認
- □ 対象の商品・注文・期間を特定した。
- □ 事実と推測、確定と予定を分けて記録した。
- □ 公式の案内と利用サービスの適用範囲を確認した。
- □ 対応する担当者と次の確認日を決めた。
- □ 変更前の記録を残し、作業後の状態を照合した。
例:入金予定が後ろへずれたときの資金表
以下は架空の説明用です。週初の手元資金30万円に対し、今週12万円、翌週5万円の支払いが確定し、予備として8万円を残したいとします。新しい支払いを増やす前に確保する金額は25万円で、差額は5万円です。これは必要資金や推奨額の標準ではありません。
入金予定20万円を加えた計画も作れますが、入金前と入金後の残高を別々に見ます。予定の20万円を仕入れへ全部回すと、着金が後ろへずれたときに足りなくなる可能性があります。予定が変わるたびに表を直し、変更理由を記録してください。
仕入れを追加したい場合は、商品の採算だけでなく、次に支払いが出る日まで表を延ばします。一つの週の残高がプラスでも、翌週のカード引き落としを含めると不足する場合があります。カード利用可能額を現金と同じ列に足すと見落とすので分けます。
予備資金8万円を使った場合は、支出理由と残額を残します。帳尻を合わせるために予備という表示だけ消すと、翌週には同じリスクを見えなくしてしまいます。補充の時期を見直す、商品数を絞るなど、追加の支払いを抑える選択肢を比較します。
この表は借入の必要性や返済能力を判定するものではありません。資金不足が続く、家計と事業の支払いが混ざっているなどの場合は、資料を整理して専門家へ相談することも検討します。利益計算と資金表の役割を分けることで、何が問題なのか説明しやすくなります。
| 項目 | 説明用の記入内容 | 確認すること |
|---|---|---|
| 確定支払 | 17万円(架空) | 実際の請求書と照合 |
| 新規予算 | 予備を残した差額 | 予定入金を分離 |
作業を引き継ぐときは、対象を特定する番号、現在の状態、次に必要な回答、担当者、確認予定日を一緒に渡します。資料だけを共有して説明を省くと、同じ確認を繰り返したり、対応済みと思って放置したりすることがあります。資料の保存先と最新版のファイル名をそろえ、作業後に結果を同じ記録へ追記してください。これは当サイトの考え方にもとづく例で、Amazonや配送会社の公式な提出様式ではありません。